
AI 資料中心如今等的是電力線,不是晶片交貨
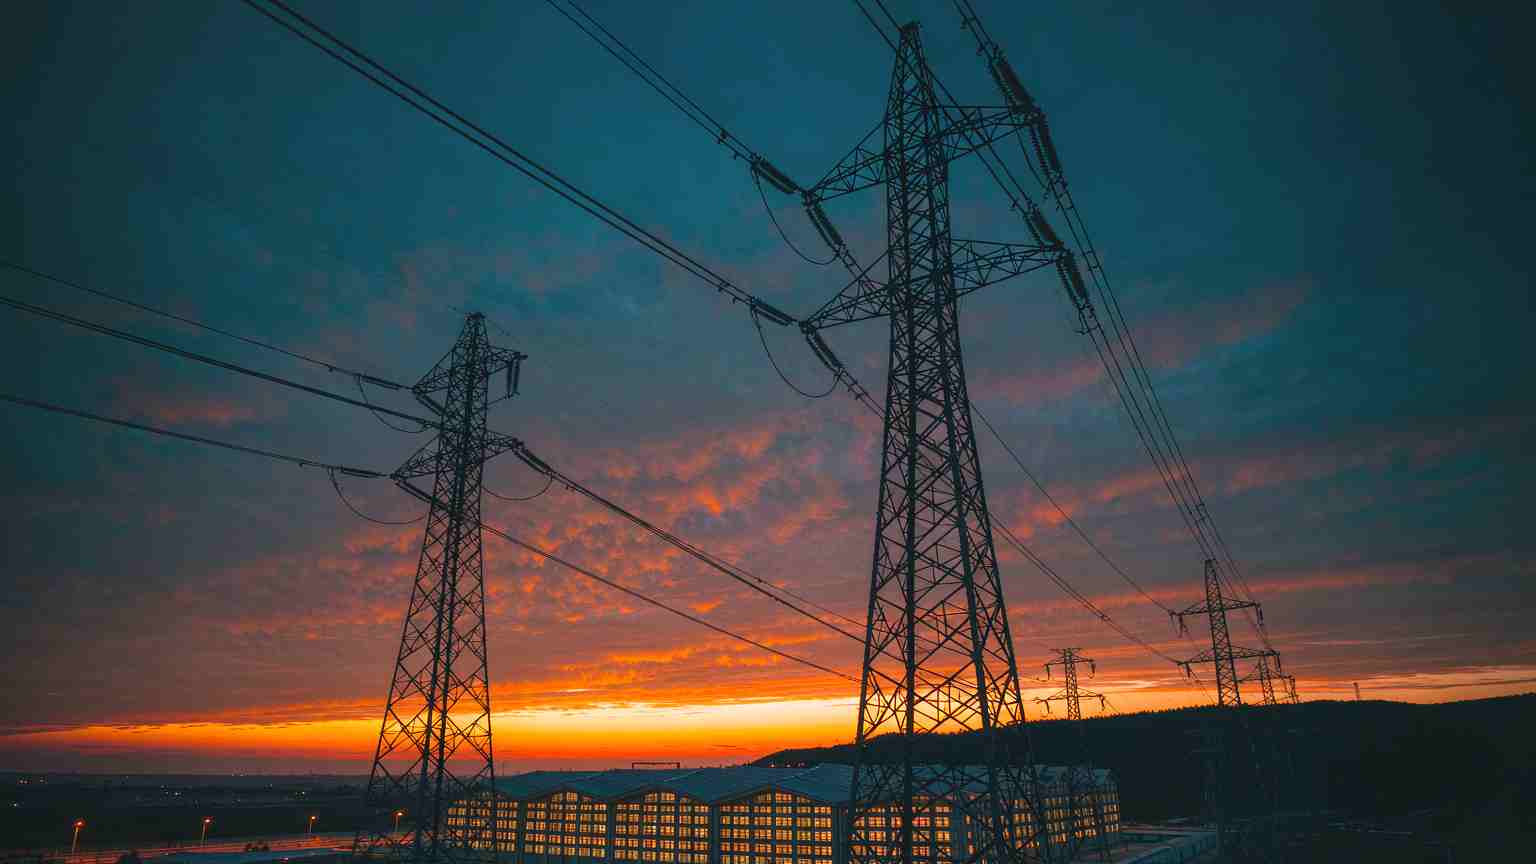
Oracle 規劃中的威斯康辛州 AI 資料中心延宕,原因不在晶片。該專案正等待電網連接的法規核准,這使得 2027 年對客戶交付的承諾面臨風險。差不多同一時間,超過 8 億美元的新增容量通過了電網或規劃核准:芬蘭 Pyhajoki 一座 250 兆瓦的園區不顧地方反對強行推進、埃及一項 2.7 億美元的專案、波蘭獲得 4.01 億歐元歐盟資金,以及法國 8,000 萬歐元。這些專案全都取決於電力基礎設施,而不是晶片供應。
兩年來,AI 基礎設施的討論一直圍繞著加速器。這正在轉變。如今決定資料中心能否如期啟用的限制條件,位於伺服器機櫃的上游。
機櫃的用電需求,已超出建築物所能承受
如今一台 AI 最佳化機櫃的用電需求從 30 千瓦到超過 100 千瓦不等,有些部署甚至超過 150 千瓦。傳統企業機櫃的用電量只是其中一小部分。這不是現有電氣室與冷卻迴路能吸收的邊際增幅。它需要新的變電站、新的變壓器容量,而且在許多情況下,還需要把液冷管路接入地板。
電力端的數字大到足以在全國層級產生影響。美國資料中心目前用電約 180 太瓦時,而可信的預測認為到 2030 年會達到 400 到 600 太瓦時。這樣的用電成長會把電力公司變成握有談判籌碼的合作夥伴,也會把併網排隊變成時程風險。
Oracle 在威斯康辛州的延宕是最清楚的例子。該公司正為有 2027 年承諾的 AI 客戶建置,而輸電核准可能一拖就是好幾季,晶片供應商那邊沒有人幫得上忙。
營運商正變成能源公司
回應之道是垂直整合。資料中心營運商如今簽署購電協議、投資發電,有些甚至自己建置連接。芬蘭的 Enetron 專案需要變更土地使用分區,這就是 250 兆瓦負載大到足以主導當地電網規劃時會發生的事。
這會以一種很容易被忽略的方式改變資料中心的經濟效益。過去,選址會最佳化土地成本、光纖路徑與稅務誘因。電力只是水電帳單。如今,能否取得電力是時程上的關卡,而靠近人口中心的最便宜土地,往往是最糟的建置地點,因為電網已經滿載。
這就是為什麼新專案會群聚在它們所在的地方。北歐有水力發電容量與涼爽空氣。埃及有便宜的發電,且鄰近歐洲與中東需求。波蘭與法國正用公共資金讓連接更快發生。這個模式無關技術,而是關於電力與熱。
記憶體原來是另一項短缺
當產業緊盯電力時,第二項限制收緊了。高頻寬記憶體已成為機櫃中最稀缺的投入。Micron 的 HBM4 以重量計算,單位價值約是標準 DRAM 的 15 倍。這是強到足以重新排序供應鏈的價格訊號,因為 HBM 不是那種在供應吃緊時可以換成更便宜零件的商品。
歷史上的失衡非常明顯。AI 晶片的運算吞吐量在產業發展歷程中成長了約一百萬倍,而記憶體頻寬只成長約 40 倍。加速器執行算術的速度,遠快於記憶體能餵給它們的速度,這就是為什麼因應方法如此重要。FP8 與 FP4 量化把模型的記憶體占用減半、再減至四分之一,而像是專家混合(mixture-of-experts)等技術,會針對每個 token 只啟用一小部分參數,讓總參數量達數兆的模型不需要一次把所有參數都常駐在記憶體中。
這些技術不是你有閒置容量時才套用的最佳化。它們是工作負載之所以能放得下的原因,也限制了哪些模型架構實際可部署。團隊在兩個模型之間做選擇時,如今衡量每個 token 的記憶體頻寬,跟衡量基準測試分數一樣重要。
記憶體決定哪些架構能實際部署
記憶體限制帶來的不只是供給受限。它形塑了什麼會被打造出來。
擁有極大上下文視窗的模型,在推論時必須保存龐大的鍵值快取,而這個快取會與權重競爭同樣的記憶體。在紙上看起來有效率的架構,當光是快取就超過單一裝置所能容納時,就變得不切實際。這就是為什麼用運算換取記憶體的技術,包括把快取分頁到主機記憶體或壓縮快取,已經從研究上的新奇事物變成標準元件。
結果是,架構決策越來越跟著記憶體供應走,而不是反過來。想要更長上下文的團隊,必須決定準確度提升是否值得那筆記憶體帳單,而答案往往取決於它實際上能取得哪一代加速器。這些是披著模型設計外衣的供應鏈決策。
高頻寬記憶體讓這一點更尖銳,因為它是供應商基礎很小的特化產品。標準 DRAM 可以廣泛採購並替代。HBM 由少數製造商生產,以固定堆疊形式供應,而且很早就被分配完畢。短缺不會因為付更多錢就解決,而是要靠等待解決。
為什麼這會改變競爭版圖
當晶片是限制時,擁有最佳加速器的公司占有優勢,買家排隊等候。當電力與記憶體是限制時,優勢會轉向能確保兆瓦級電力與記憶體分配的人,這有利於有資產負債表、長期電力公司關係,以及有耐心建置發電的企業。
那是一組不同的贏家。一家資本雄厚的雲端供應商簽下 20 年購電協議,就擁有工程團隊無法靠更好的核心程式追上的優勢。這也意味著地理再次重要,因為電力是地方性的,而記憶體晶圓廠寥寥可數。
還有一個二階效應。如果併網排隊持續很長,更有效利用既有容量的壓力就會增加。這有利於量化與推測解碼等技術,也有利於較小的模型,因為它們可以部署在已經安裝好的硬體上,而不是仍在等待變電站的硬體上。
值得觀察的重點
併網排隊。如果明年大型負載的核准比今年更久,就會有更多專案延宕,而時程風險會成為規劃假設,而不是意外。
記憶體價格曲線。HBM 相對於標準 DRAM 的價格,能告訴你買家願意為頻寬支付多少溢價。如果溢價壓縮,代表供給已經追上。如果溢價擴大,代表短缺正在決定更多路線圖。
營運商是否繼續購買發電。每一座變成能源公司的資料中心,都會改變電力產業的客戶名單。如果少數大型營運商擁有可觀的發電容量,下一輪 AI 容量就會建在它們能發電的地方,而不是電力已經存在的地方。
晶片的故事還在繼續,但它不再決定截止期限。2027 年能準時啟用的專案,會是最先解決連接與記憶體分配問題的專案,而它們所配置的加速器將是當中最簡單的部分。